越南官方报告显示:2026年前三季度GDP增长率已达9.01%,进出口总额预计突破1.11万亿美元首次站上万亿台阶,2027年更提出10%以上的增长目标。全球供应链的迁移叙事,正在从"要不要走"变成"走到哪里"。 迁移的真实驱动力 推动产能落地越南的不只是关税规避,更是客户结构的改变:欧美采购商明
 2026-10-25
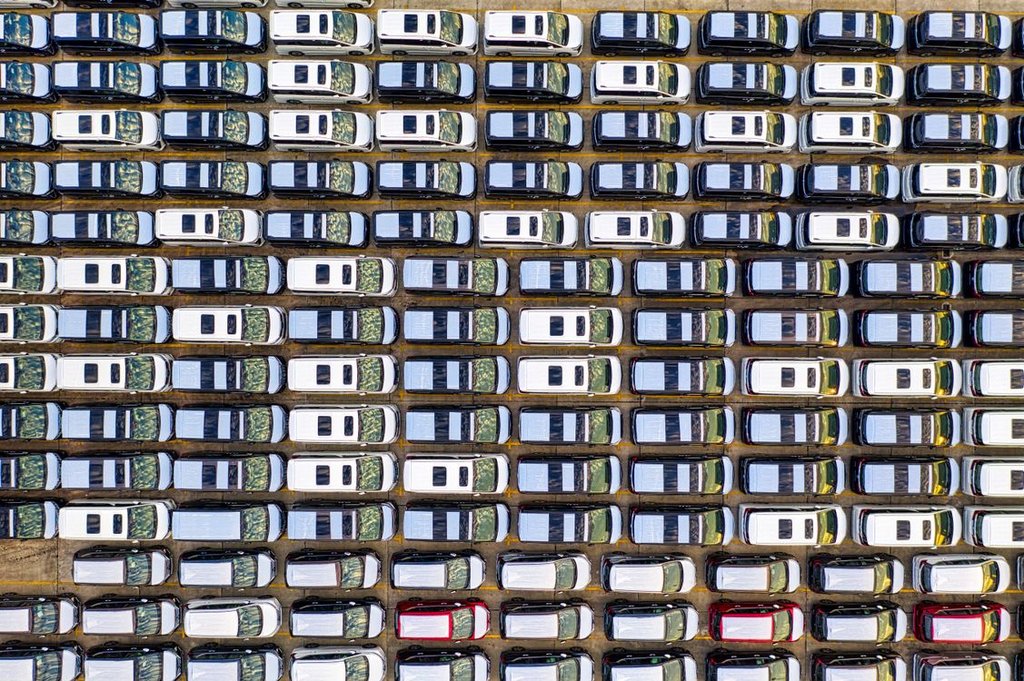
比亚迪拿下"国际编制",海外公务车市场刮起中国风;中欧汽车贸易谈判进入再平衡阶段;财新以"汽车出海步入深水区"为题指出:合规只是入场券,真正的考验是为当地创造产业与社会价值。中国车企的全球化,正从产品输出升级为体系输出。 深水区的三道门槛 第一道是贸易壁垒:欧盟关税与本地含量要求,倒逼从"出口整车
2026-10-24
蜜雪冰城在东南亚开出数千家门店,海底捞把火锅端上纽约餐桌,霸王茶姬成为资本市场新宠——2026年,中国餐饮品牌的出海已从"试试看"变成"必须做"。但这趟全球化之旅,远比想象中复杂。 出海的三道坎 第一道是供应链。中餐的灵魂在于食材与调味,如何在海外复刻稳定的供应链,是每个出海品牌的必答题。第二道是
2026-10-18
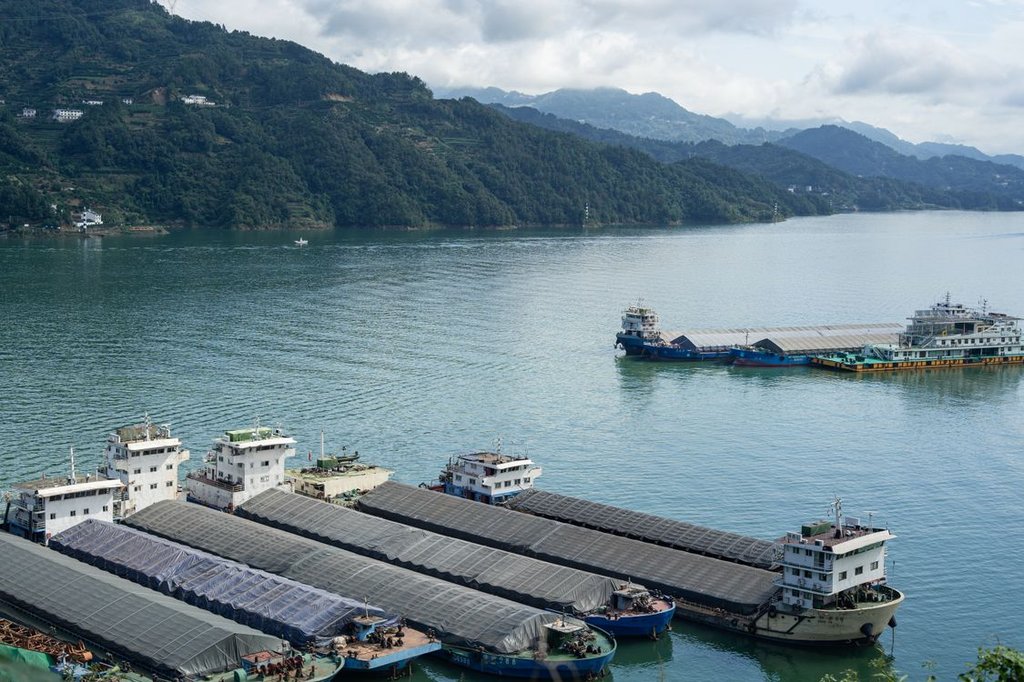
过去三十年,全球化的信条是"哪里便宜就去哪里"。2026年,这条铁律正在松动。地缘政治不确定性叠加成本压力,推动全球供应链从"全球化"加速转向"区域化、近岸化"。《经济学人》预测,2026年近岸贸易占比将升至25%。 近岸化的推力与拉力 推力来自风险:过度依赖单一产地的脆弱性,在疫情与贸易摩擦中已
2026-10-18
2026年,中国品牌的全球化进程正在进入一个全新的阶段——品牌出海2.0。如果说过去十年的出海1.0是「卖货时代」——依托供应链优势,以低价和铺量占领市场——那么出海2.0的核心特征是从「中国制造」到「中国品牌」的战略跨越。这不是一个渐进式的升级,而是一次商业逻辑的根本性变革。 出海1.0时代
2026-07-06
中国企业出海的逻辑正在发生根本性变化 2010年代的中国企业出海,核心逻辑是"中国制造,全球销售"——把在中国生产的高性价比产品卖到海外市场。这是出海1.0。2026年,出海2.0正在成为主流:中国企业输出的是能力——技术能力、商业模式、运营经验、数字化解决方案。从卖产品到卖能力,这是一个质的跃迁。
2026-06-17
2026年,中国品牌出海进入了全新的阶段。不再满足于简单的"产品出口"或"渠道铺设",而是真正地"走进去"——深入当地市场,实现本地化运营和品牌扎根。 出海2.0:从流量型到品牌型 早期的中国出海企业多依赖流量红利和价格优势,但在全球竞争加剧的背景下,这种模式的边际效益正在递减。2026年的出海品牌
2026-05-31